
Застрахователи дават повече време за заявяване на щетите след пороите и градушките
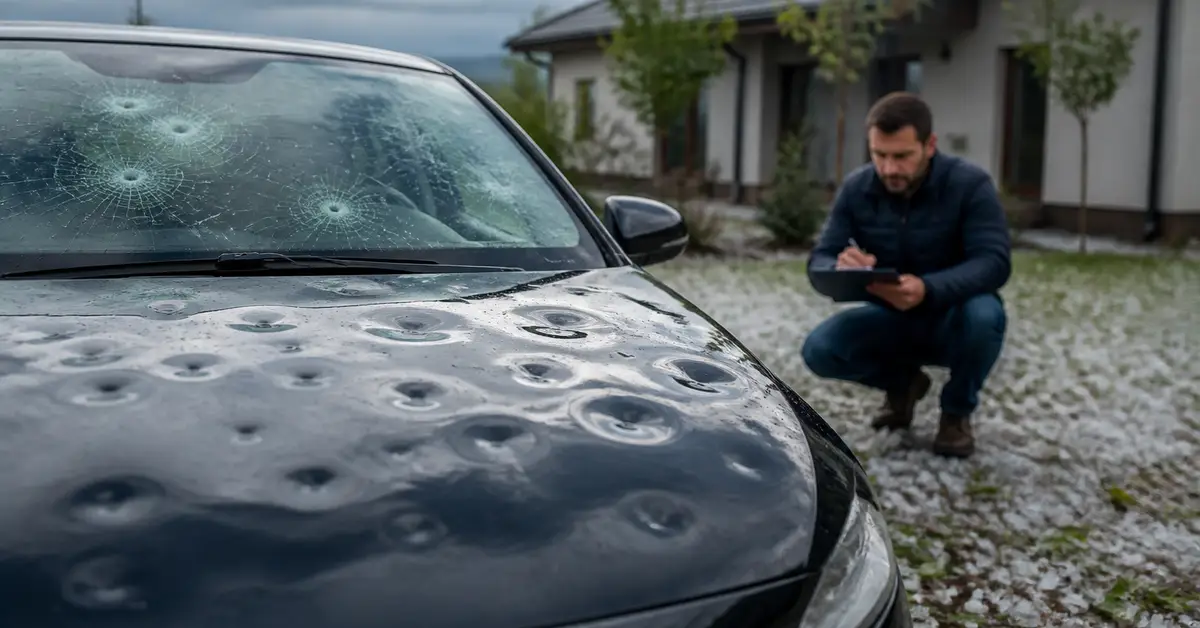
Застрахователни компании удължават сроковете за подаване на претенции след наводненията и градушките от последните дни. Мярката е предприета заради очаквания голям брой заявления от собственици на пострадали жилища, автомобили и домашно имущество.
Това съобщи пред БНТ генералният секретар на Асоциацията на българските застрахователи Нина Колчакова.
Конкретният срок и необходимите документи зависят от условията на съответната полица и от решението на застрахователното дружество. Затова потърпевшите трябва възможно най-бързо да се свържат със своя застраховател, дори когато е обявено удължаване.
Първо уведомете компанията, след това започнете ремонта
При сериозно повредено жилище е препоръчително първо да бъде заведена претенцията и да се получат указания от застрахователя. В много случаи ще бъде изпратено вещо лице, което да направи оглед и да опише пораженията.
Съществените ремонтни дейности е добре да започнат след оценяването на щетите. Изключение са неотложните действия, необходими за обезопасяване на хората и ограничаване на допълнителните поражения.
Ако например има счупен прозорец, повреден покрив или продължаващо навлизане на вода, собственикът трябва да вземе разумни мерки за предпазване на имота. Преди това обаче е важно щетите да бъдат подробно заснети.
Какво да направят пострадалите
Асоциацията на българските застрахователи препоръчва при щета да се следват няколко основни стъпки:
свържете се незабавно със застрахователя;
проверете срока и начина за подаване на претенцията;
направете снимки и видеозаписи на всички поражения;
не изхвърляйте повредените вещи преди огледа, освен ако представляват опасност;
пазете касовите бележки и фактурите за извършените спешни ремонти;
следвайте указанията на компанията за необходимите документи;
не започвайте цялостно възстановяване преди огледа, ако то може да бъде изчакано.
При масово природно бедствие застрахователите могат да разполагат с достатъчно информация за самото събитие. Според Колчакова след широко отразени явления като градушката в София и наводненията в Пещера обикновено не се налага всеки клиент самостоятелно да изисква удостоверение от метеорологична служба.
Това обаче не отменя задължението да се докажат конкретните щети по съответния имот или автомобил.
Процедурата зависи от размера на пораженията
При по-малки щети някои застрахователи могат да определят обезщетението въз основа на снимки, документи, фактури или дистанционна оценка.
При по-сериозни поражения обикновено се извършва оглед на място. Вещото лице описва увредените части на имота и повреденото имущество. След това дружеството проверява дали съответният риск е включен в покритието на полицата.
Важно е да се направи разграничение между застраховката на самото жилище и тази на домашното имущество. Едната може да покрива конструктивни елементи, стени, подове, дограма и инсталации, а другата – мебели, техника и други вещи. Точният обхват се определя от договора и общите условия.
Няма единен срок за всички полици
При доброволните имуществени застраховки срокът за уведомяване се определя в конкретната полица. Обичайно той може да бъде между три и седем дни, но условията се различават между дружествата.
Удължаването след масово бедствие има за цел хората да не губят възможността да поискат обезщетение само защото не са могли да реагират в обичайния кратък срок.
Въпреки това не е разумно подаването на претенцията да се отлага. Най-сигурният подход е застрахователят да бъде уведомен веднага щом обстоятелствата го позволяват.
Интересът към застраховането на дома се увеличава
По данни, представени от Нина Колчакова, през последната година броят на сключените застраховки на дома и домашното имущество е нараснал с около 25%. Изплатените обезщетения по този тип полици са се увеличили със 120%.
Въпреки ръста автомобилното каско продължава да бъде по-разпространено от доброволното застраховане на жилищата. Зачестяващите природни бедствия обаче постепенно променят отношението към защитата на недвижимото имущество.
Самото наличие на полица не означава, че всички природни рискове са автоматично включени. Преди сключване на застраховка трябва внимателно да се проверят покритията за наводнение, градушка, буря, проливен дъжд и други природни явления, както и предвидените изключения и лимити.


