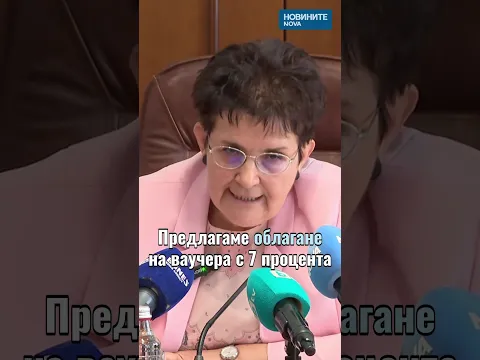
Нови правила за ваучерите за храна: Какво означава предложението за 7% данък?
В последните месеци темата за социалните придобивки и тяхното регулиране заема централно място в икономическия и политическия дебат в България. Едно от най-дискутираните предложения, което пряко засяга бюджета на хиляди работещи семейства, е свързано с промяна в механизма на предоставяне и облагане на ваучерите за храна. Тази статия разглежда детайлно предложението за въвеждане на данък и как това ще се отрази на крайния потребител.
Новата рамка: Предложението за 7% данък
Основният акцент в новото предложение е промяна в данъчния статут на ваучерите за храна. Досега тези ваучери се приемаха като социален разход, който при определени условия е освободен от данъци и осигуровки. Новата инициатива обаче предвижда въвеждането на 7% данък върху стойността на ваучера.
Целта на подобна мярка често е свързана с балансиране на бюджетните приходи или оптимизиране на социалните плащания. Въпреки това, за работещите е важно да разберат каква сума реално ще постъпи в техните портфейли след удържането на този налог.
- Въвеждане на облагане в размер на 7%.
- Максимална нетна сума за получаване след данъка: 180 единици (валута).
- Ясна граница между брутната стойност и сумата за реално ползване.
Математиката зад ваучера: От бруто към нето
Според представените данни, идеята е да се определи базова стойност на ваучера, която след облагане да оставя фиксирана сума за служителя. В конкретното предложение се посочва, че след като се удържи данъкът от 7%, лицето ще може да получи максимално 180 месечен ваучер.
Това означава, че работодателят ще заделя по-висока брутна сума, но държавата ще прибира процент под формата на данък още при самия процес на предоставяне. Този механизъм цели да регулира максималния размер на социалната помощ, която се предоставя под тази форма, като същевременно гарантира предвидимост за домакинствата.
Как това ще повлияе на месечните разходи?
За много българи ваучерите за храна са основен инструмент за справяне с инфлацията и растящите цени на хранителните стоки. Ограничаването на нетната сума до 180 единици поставя въпроса дали това е достатъчно за покриване на основните нужди в контекста на икономическата обстановка. Ето няколко ключови аспекта:
- Предвидимост: Работещите ще знаят точно с какъв ресурс разполагат всеки месец.
- Административна промяна: Работодателите ще трябва да прекалкулират своите социални пакети съгласно новия данък.
- Бюджетен ефект: Държавата очаква по-висока събираемост чрез облагането на тези досега необлагаеми доходи.
Заключение и икономически извод
Предложението за облагане на ваучерите за храна със 7% данък и фиксирането на максимална нетна сума от 180 единици е важна стъпка в трансформацията на социалната политика. Макар и на пръв поглед това да изглежда като допълнителна тежест, ясното регламентиране на сумите може да доведе до по-голяма прозрачност в отношенията между държава, работодател и служител.
В крайна сметка, успехът на тази мярка ще зависи от това дали фиксираният лимит от 180 единици ще остане адекватен на пазарните цени и дали данъчната тежест няма да демотивира компаниите да предоставят този тип социална подкрепа.